
Après une suspension, une annulation ou une invalidation du permis, le conducteur prévient son assureur dans un délai de 15 jours. L'article L.113-2 du Code des assurances impose de déclarer toute circonstance nouvelle qui aggrave le risque assuré.
L'assureur peut alors majorer la prime, modifier le contrat ou le résilier. Le Code des assurances encadre et plafonne ces mesures.
La plupart des contrats d'assurance auto prévoient ces cas dans leurs conditions générales. Le conducteur relit son contrat pour connaître les règles qui s'appliquent à lui.
Retrait de permis : pénalités applicables par l’assurance auto
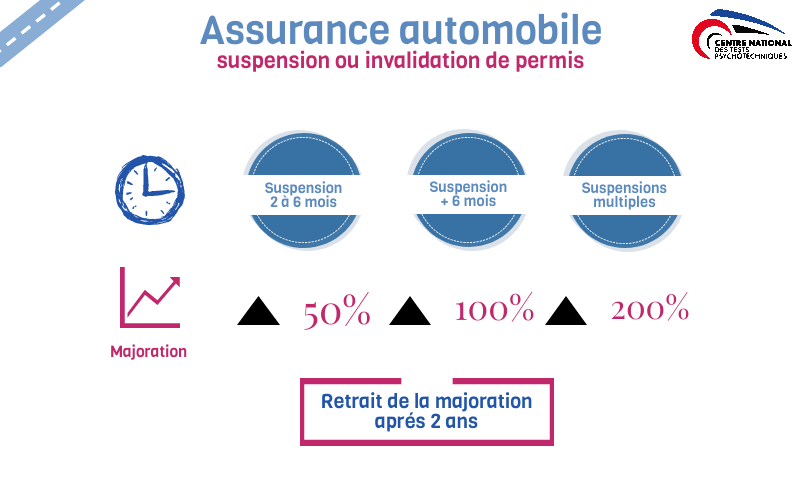
Les majorations maximales sont fixées par l'article A.335-9-2 du Code des assurances. Elles dépendent du type de retrait :
- Suspension de 2 à 6 mois : la prime peut augmenter de 50 % au plus.
- Suspension de plus de 6 mois : la prime peut augmenter de 100 % au plus.
- Annulation du permis ou plusieurs suspensions : la prime peut augmenter de 200 % au plus.
Les condamnations pour conduite sous l'emprise de l'alcool ou de stupéfiants et le délit de fuite entraînent aussi des majorations spécifiques. Une suspension de moins de 2 mois n'entraîne en général aucune majoration.
Résiliation du contrat d’assurance auto suite à un retrait de permis : les recours
L'assureur peut résilier le contrat après un retrait de permis. Selon Service-Public.fr, deux cas se présentent :
- Résiliation après un accident : elle est possible si l'accident a entraîné une suspension d'au moins 1 mois ou une annulation du permis, ou s'il a été causé sous l'emprise de l'alcool ou de stupéfiants. Elle prend effet 30 jours après la notification par lettre recommandée.
- Résiliation pour aggravation du risque : l'assureur propose une nouvelle prime ou résilie le contrat avec un préavis de 10 jours.
Dans tous les cas, l'assureur rembourse la part de cotisation qui couvre la période restant à courir jusqu'à l'échéance.
Le véhicule doit rester assuré, même si son propriétaire ne peut plus conduire. Un véhicule non assuré expose son propriétaire à une amende pouvant atteindre 3 750 € et à la confiscation du véhicule.
Si les assureurs classiques refusent de l'assurer, le propriétaire dispose de deux solutions :
- il s'adresse à un assureur ou un courtier spécialisé dans les conducteurs à risque aggravé ;
- il saisit le Bureau central de tarification, qui oblige un assureur à le couvrir pour la responsabilité civile obligatoire. L'Institut national de la consommation explique la procédure.
Non déclaration du retrait de permis à l’assureur : pénalités encourues
Le conducteur déclare sa suspension, son annulation ou son invalidation dans les 15 jours qui suivent la notification, par exemple la lettre 48SI. S'il ne le fait pas, l'assureur peut :
- Modification des conditions du contrat d’assurance
- Résiliation du contrat
Et après le retrait de permis ?
Pour récupérer son permis après une annulation ou une invalidation, le conducteur passe une visite médicale et des tests psychotechniques. Nos pages sur l'annulation du permis, l'invalidation du permis et la suspension du permis détaillent chaque démarche.
Questions fréquentes
Faut-il déclarer une suspension de permis à son assurance ?
Le conducteur déclare sa suspension dans les 15 jours qui suivent la notification, en application de l'article L.113-2 du Code des assurances.
De combien augmente l'assurance après une suspension de permis ?
La prime peut augmenter de 50 % au plus pour une suspension de 2 à 6 mois, de 100 % au plus au-delà de 6 mois et de 200 % au plus après une annulation.
Faut-il assurer sa voiture pendant une suspension de permis ?
Le propriétaire doit continuer à assurer son véhicule, même s'il ne peut pas le conduire. Un défaut d'assurance est puni d'une amende pouvant atteindre 3 750 €.
Que faire si aucun assureur n'accepte de m'assurer ?
Le conducteur peut saisir le Bureau central de tarification, qui impose à un assureur de couvrir la responsabilité civile obligatoire.
Passionnée par la sécurité routière et l’accompagnement des conducteurs, je partage à travers le blog de l’AAAEP des contenus clairs et accessibles pour mieux comprendre les démarches de récupération du permis et le déroulement des tests psychotechniques. Mon objectif : informer, rassurer et guider chacun vers une reprise de la route en toute confiance.